

Przez dwa lata (od czerwca 2024 r.) dostarczałem płynność na zdecentralizowanych giełdach, zarządzając pozycją o wartości około 260k USD.
Początkowo moim celem było doświadczenie na własnym kapitale i własnych emocjach, ile można realnie, na rękę, netto wyciągnąć z dostarczania płynności jako LP. Widziałem wielu krypto ekspertów zarzekających się, że zarabiają 1k USD dziennie, oraz czytałem artykuły pokazujące, że większość dostawców traci pieniądze. Zaczynałem, nie mając żadnej praktycznej wiedzy o LP.
W dalszej części artykułu opowiem o tym:
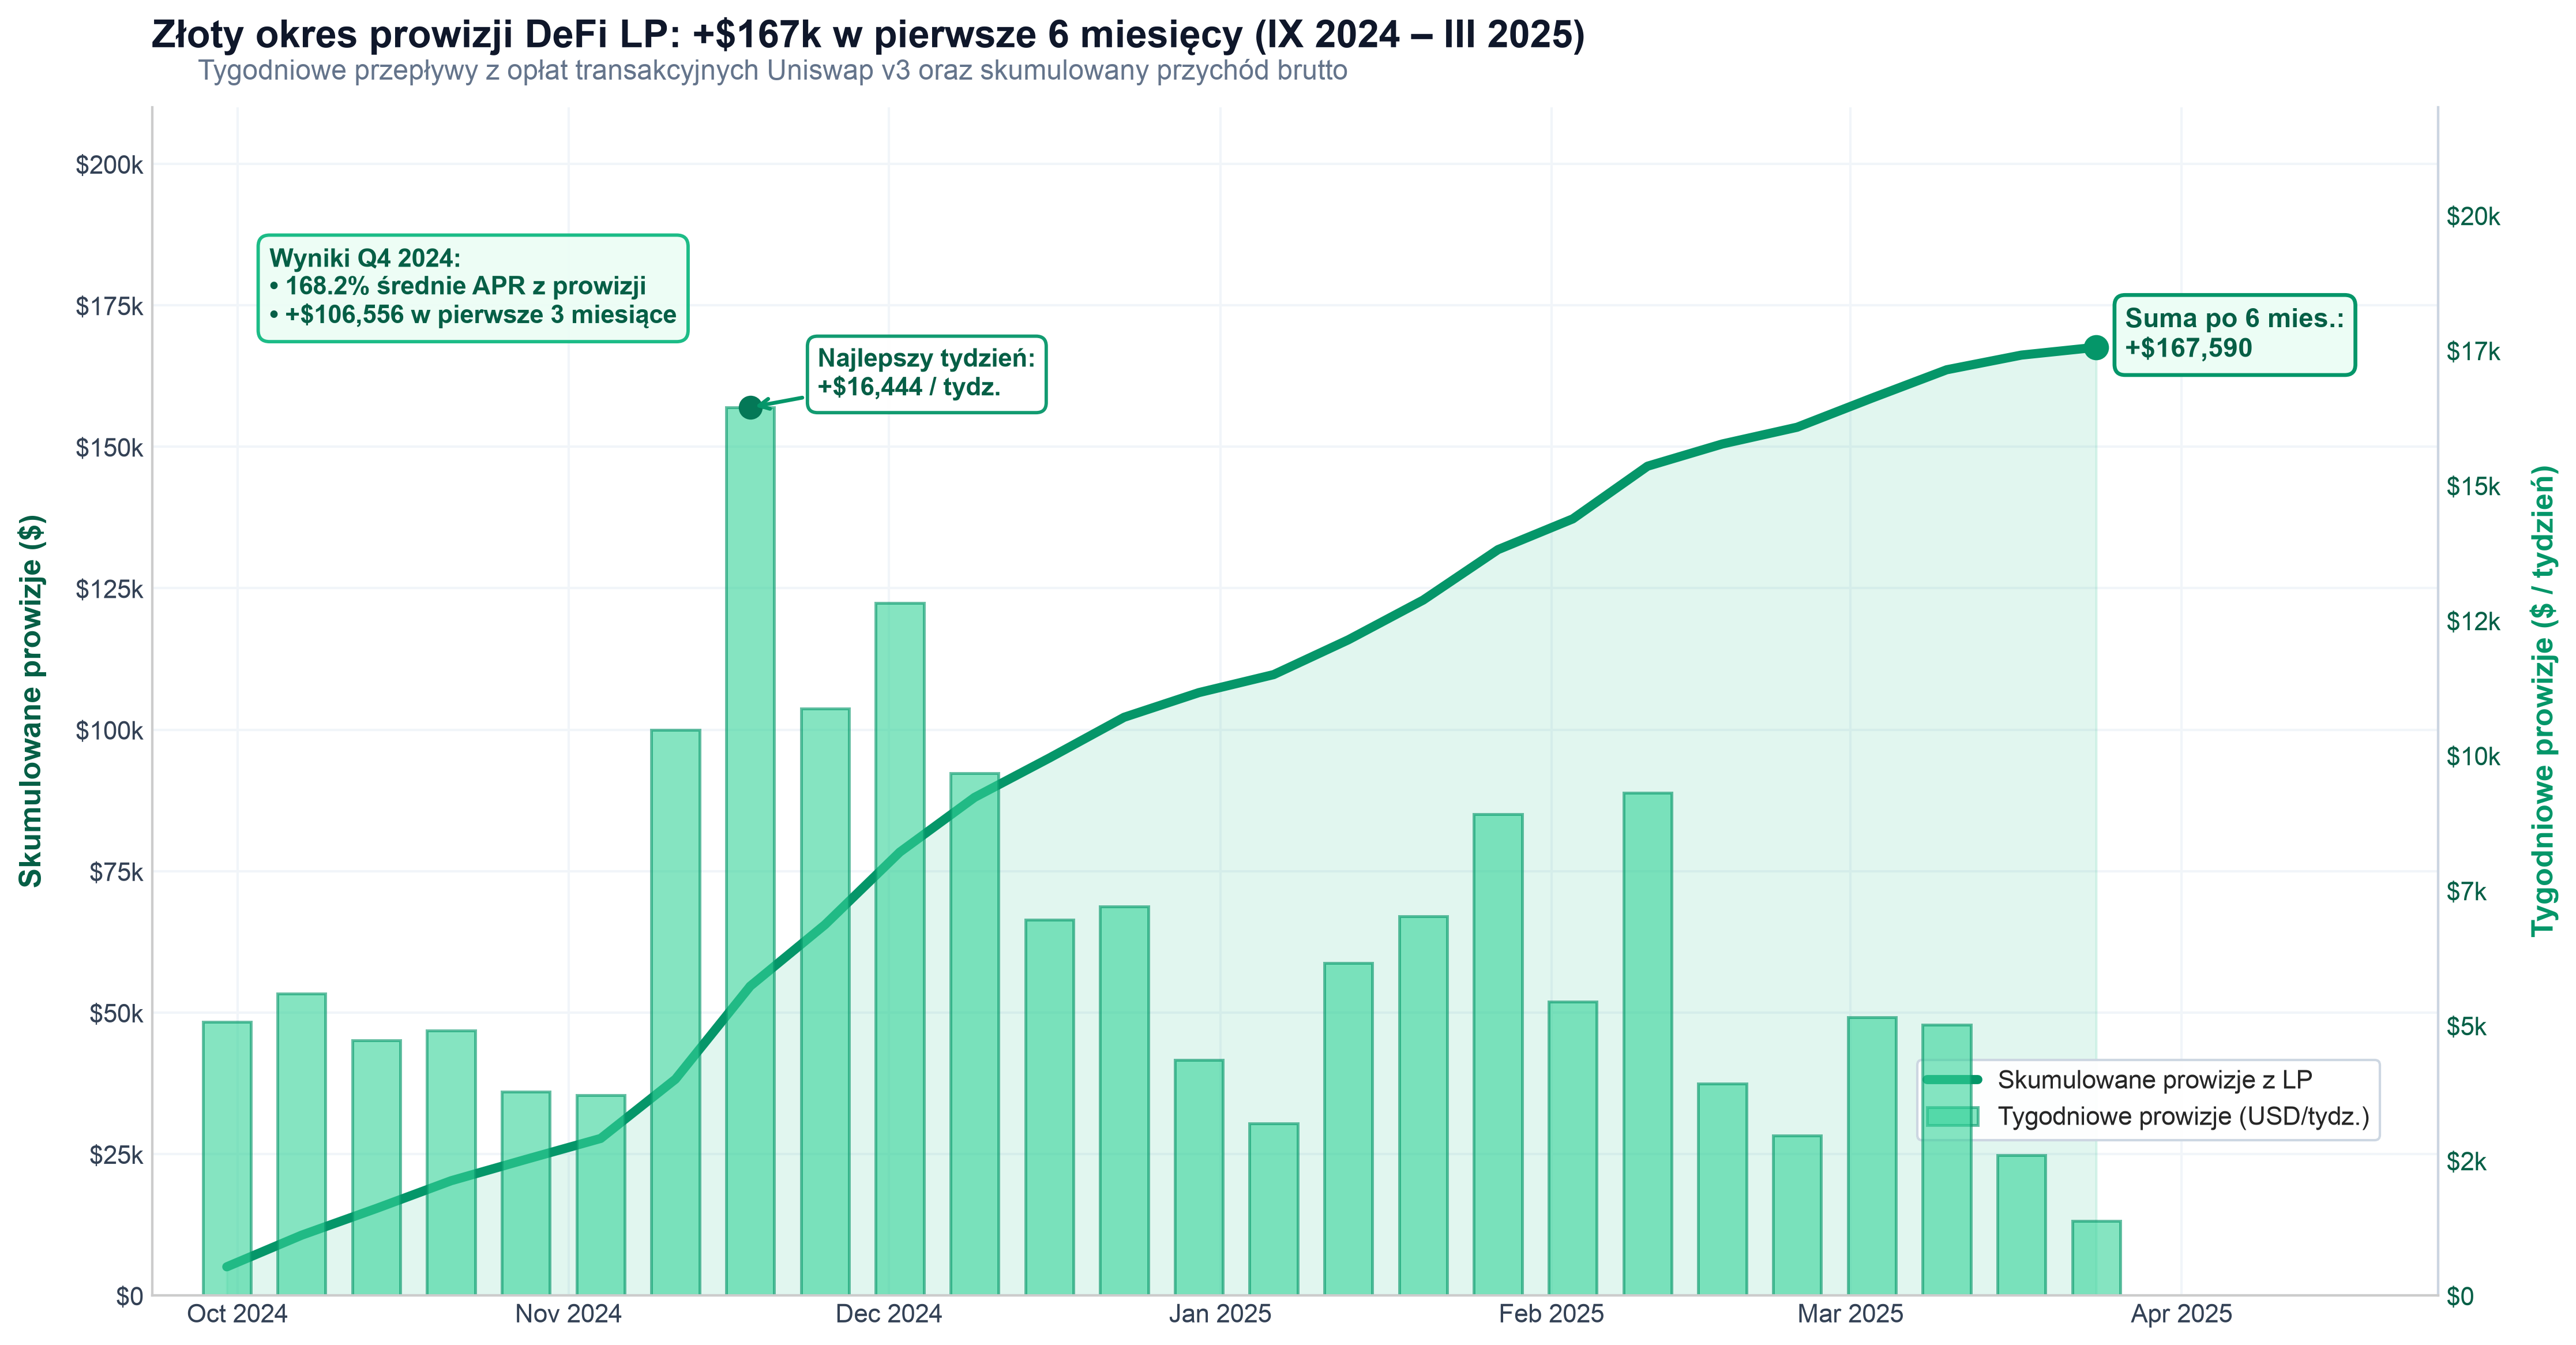
Czy można dużo zarobić? Tak, w najlepszym tygodniu ponad 16 tys. USD tygodniowo.
Czy można stracić? Tak, zmiany ceny potrafią pochłonąć większość zysków.
Czy da się przed tym zabezpieczyć? Tak, stosując hedging.
Ile stabilnie można wyciągnąć? Przez ostatnie pół roku udało mi się dojść do ~20% APY.
Uniswap: Zostań właścicielem własnego kantoru i zarabiaj na opłatach transakcyjnych
Zdecentralizowane giełdy działają podobnie jak kantory walutowe. Kantor potrzebuje zapasu obu walut, żeby klienci mogli wymieniać jedną na drugą. Na Uniswapie każdy może dostarczyć parę aktywów, np. ETH i USDC, i dołączyć je do wspólnej puli płynności.
Kiedy użytkownik wymienia ETH na USDC albo USDC na ETH, płaci prowizję. Prowizje trafiają do dostawców płynności proporcjonalnie do ich udziału w aktywnej części puli. Dostarczanie płynności, czyli Liquidity Providing (LP), można więc porównać do współposiadania kantoru i zarabiania na każdej obsłużonej przez niego wymianie.
Przez pierwszy rok starałem się zrozumieć, jak to działa i ile faktycznie można z tego wyciągnąć. I faktycznie, w tamtym okresie hossy zwrot był ogromny. W ciągu pierwszego pół roku pozycje wygenerowały ponad +167k USD przychodu w samych prowizjach. W najlepszym tygodniu na konto wpadło ponad +16k USD.
W pierwszej fazie wzrostów zyskowne tygodnie zdecydowanie dominowały. Zarabiałem podwójnie, bo raz z prowizji, a dwa z rosnącej wartości samego Ethereum w puli. W efekcie wynik netto odpowiadał ponad 120% wygenerowanych opłat.
Wydawało się, że znalazłem maszynkę do drukowania pieniędzy.
Moje zyski są wynagrodzeniem za przejęcie ryzyka
Potem rynek zwolnił, wolumeny spadły, a ja coraz wyraźniej zauważałem, że mój kapitał wcale nie rośnie w tempie dziesiątek tysięcy dolarów tygodniowo. Zacząłem wszystko dokładnie liczyć i wtedy dowiedziałem się, czym są Impermanent Loss (IL) oraz LVR (Loss-Versus-Rebalancing).
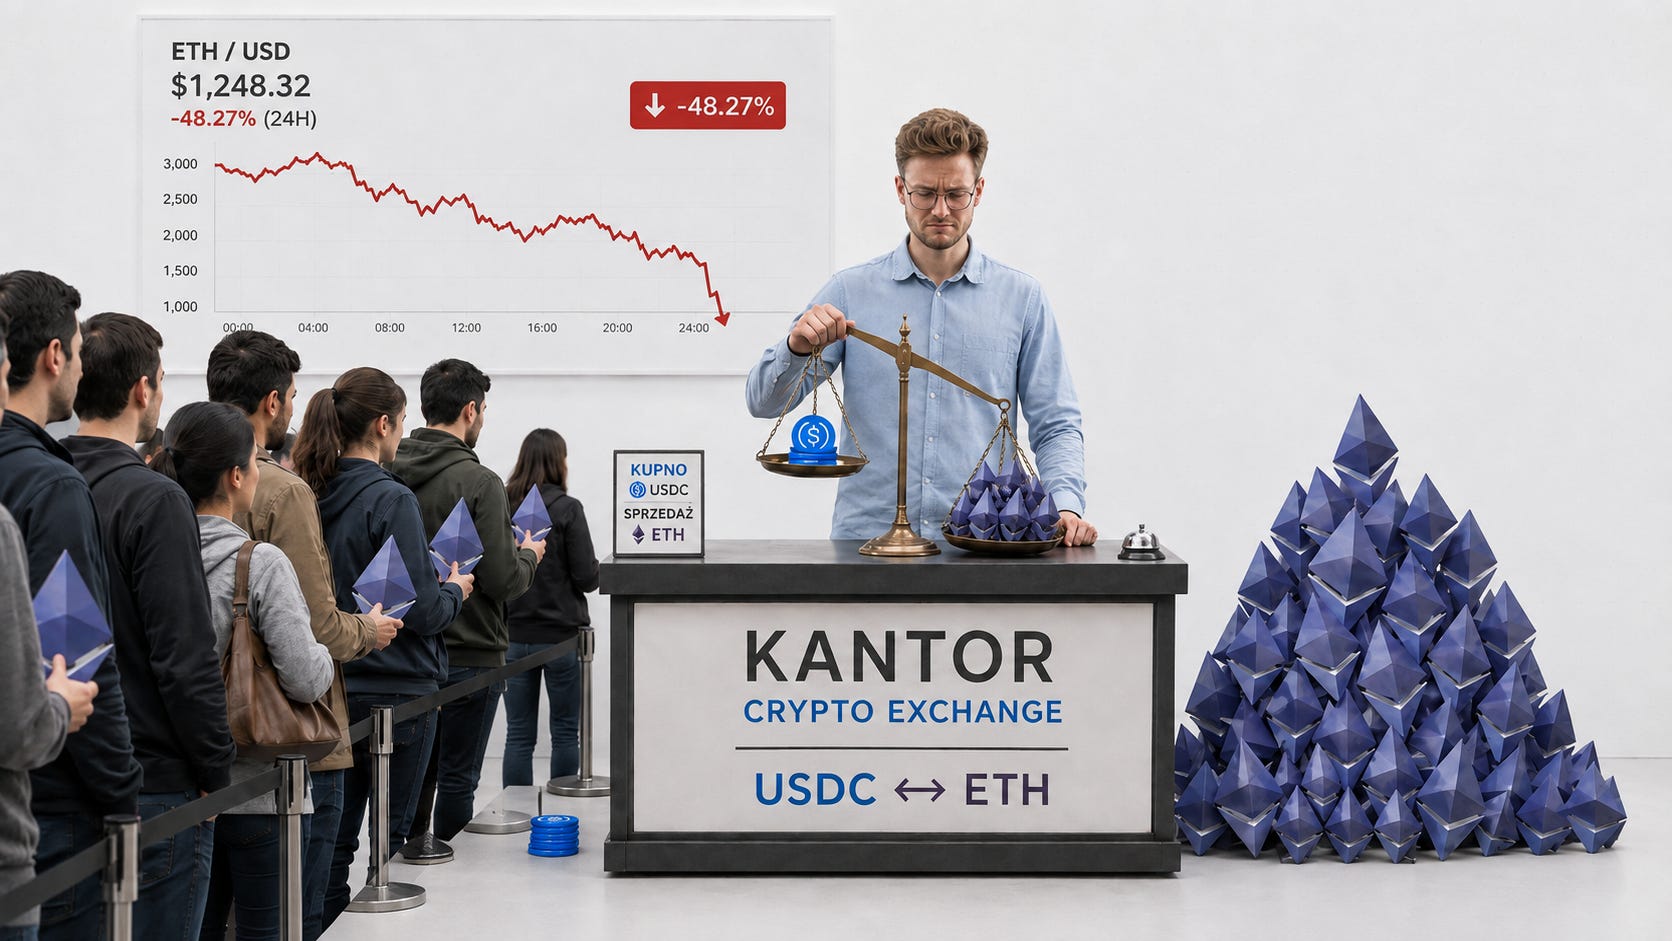
Kantor korzysta z dostarczonych przez nas środków (płynności), przyjmując zapłatę w jednej walucie i wydając równowartość w drugiej (minus prowizja). Wszystko działa super, dopóki cena jest względnie stabilna, a transakcje odbywają się w obu kierunkach. Wtedy proporcje ETH i USDC w puli nie zmieniają się gwałtownie.
Problem pojawia się gdy cena ETH zaczyna mocno spadać a użytkownicy zaczynają masowo zamieniać ETH na USD. W efekcie zostajemy z coraz mniejszą ilością USD i coraz większą ilością taniejącego ETH.
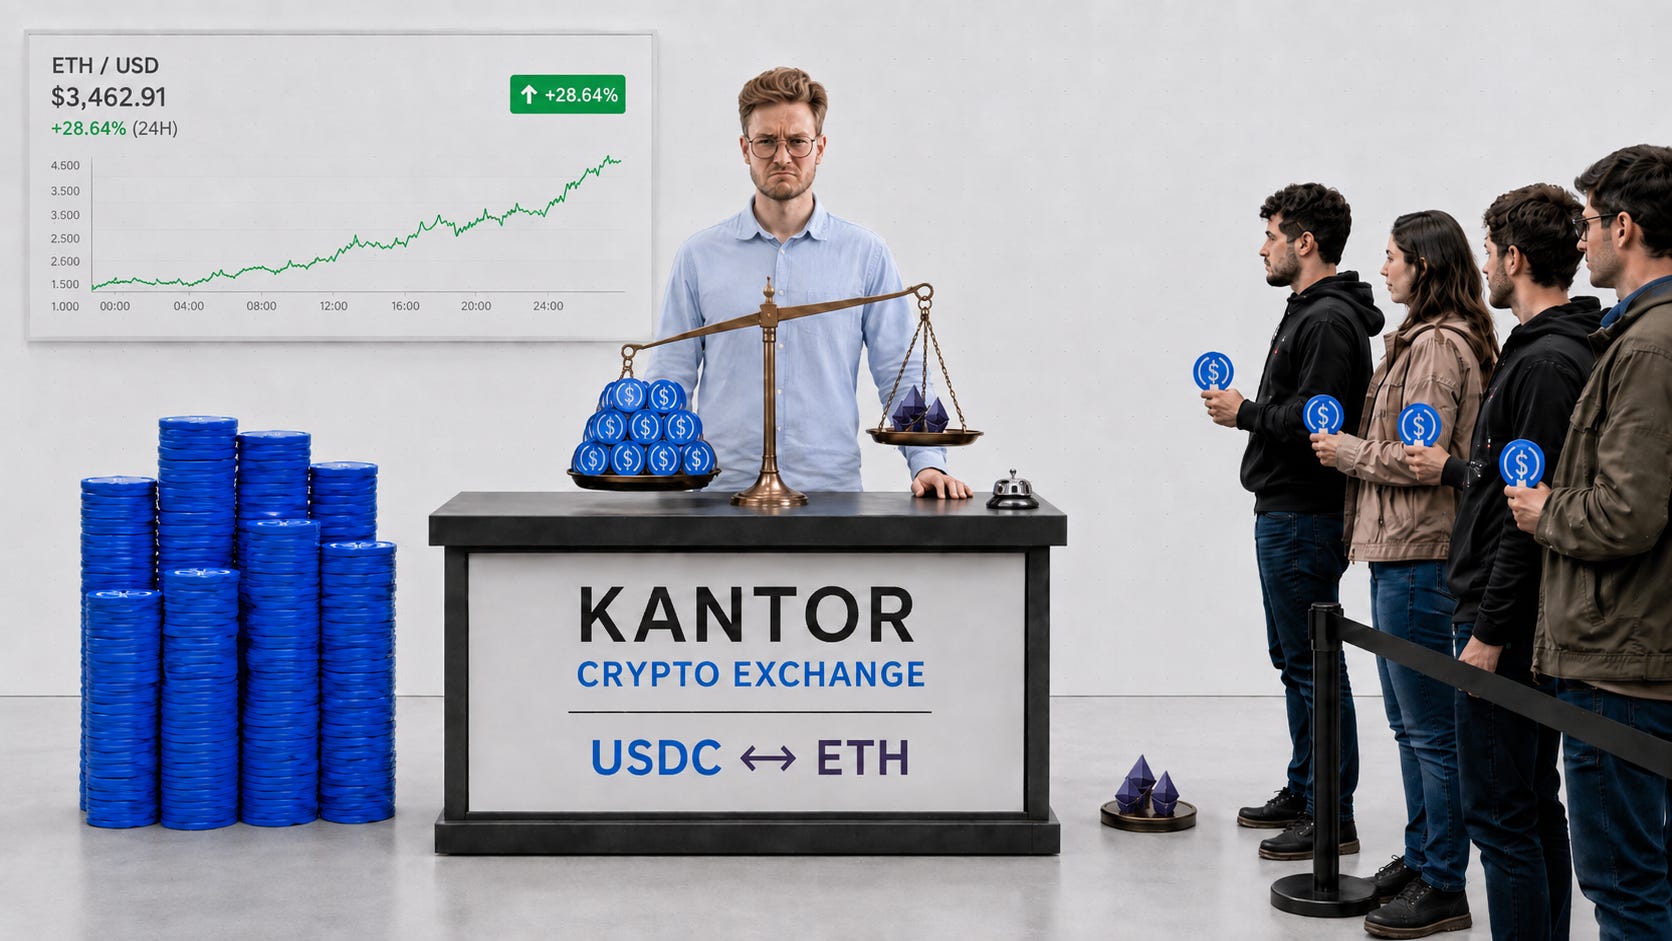
Mechanizm ten działa również w drugą stronę — i niestety również na naszą niekorzyść. Kiedy cena Ethereum rośnie, rynek wyciąga ETH z puli, wpłacając do niej USDC. Nasza pozycja stopniowo wyprzedaje więc rosnące Ethereum, a my zostajemy z USDC, które nie uczestniczy w dalszym wzroście ceny.
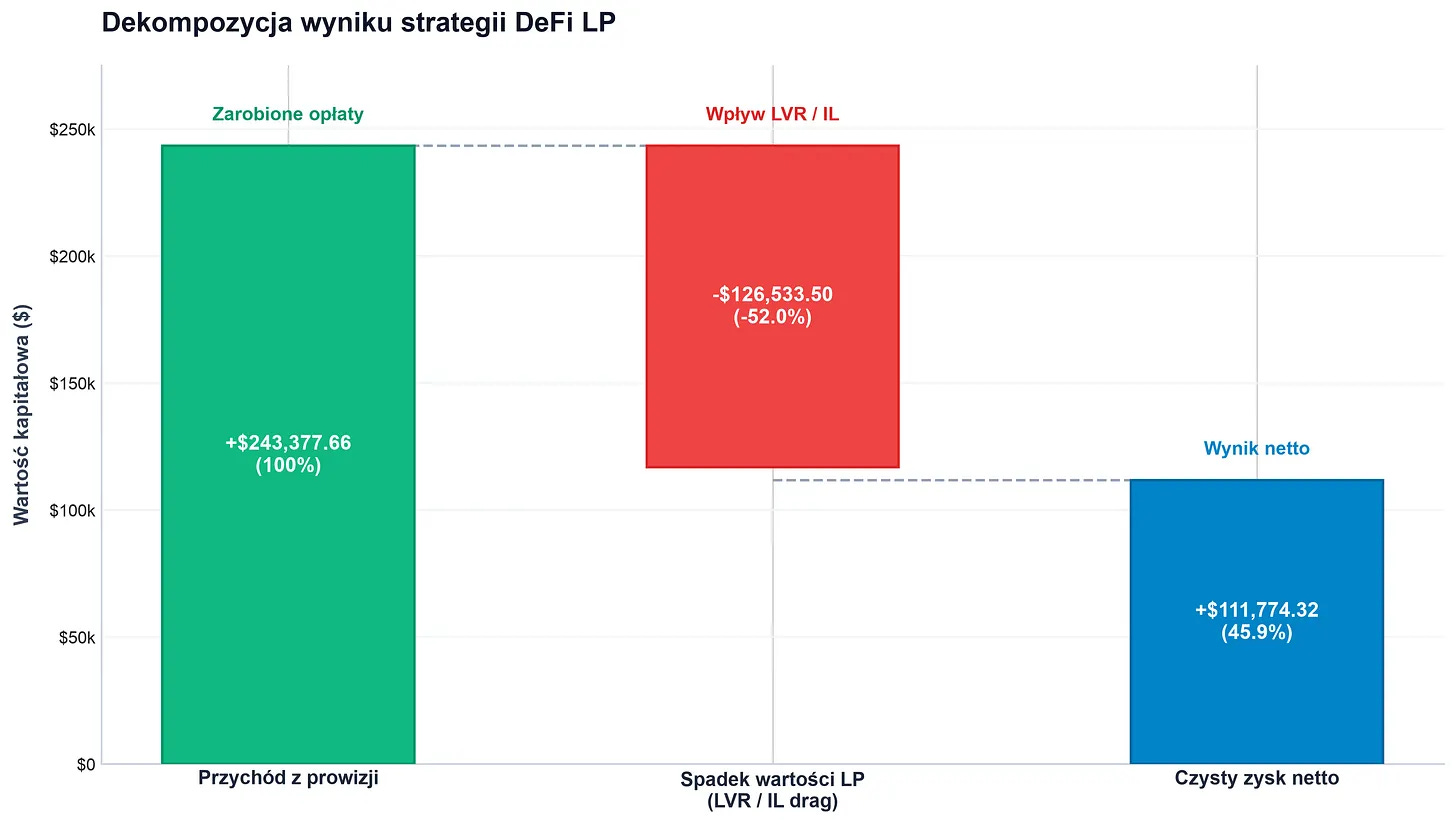
Do 15 grudnia 2025 r. zebrałem 243k USD przychodu z prowizji. W tym samym czasie zmiana wartości mojego kapitału w LP wyniosła –126k USD. Czyli ponad połowę przychodu z prowizji pochłonęła zmiana wartości pozycji.
Szczególnie bolesna była pierwsza fala spadków (grudzień 2024 – kwiecień 2025). Choć w tym czasie zebrałem +82,3k USD w opłatach, wartość kapitału w puli spadła o -136,6k USD, co przełożyło się na –54,4k USD wyniku netto. Rynek nie tylko zabrał wszystkie zarobione opłaty, ale dopłaciłem do interesu z własnego kapitału.
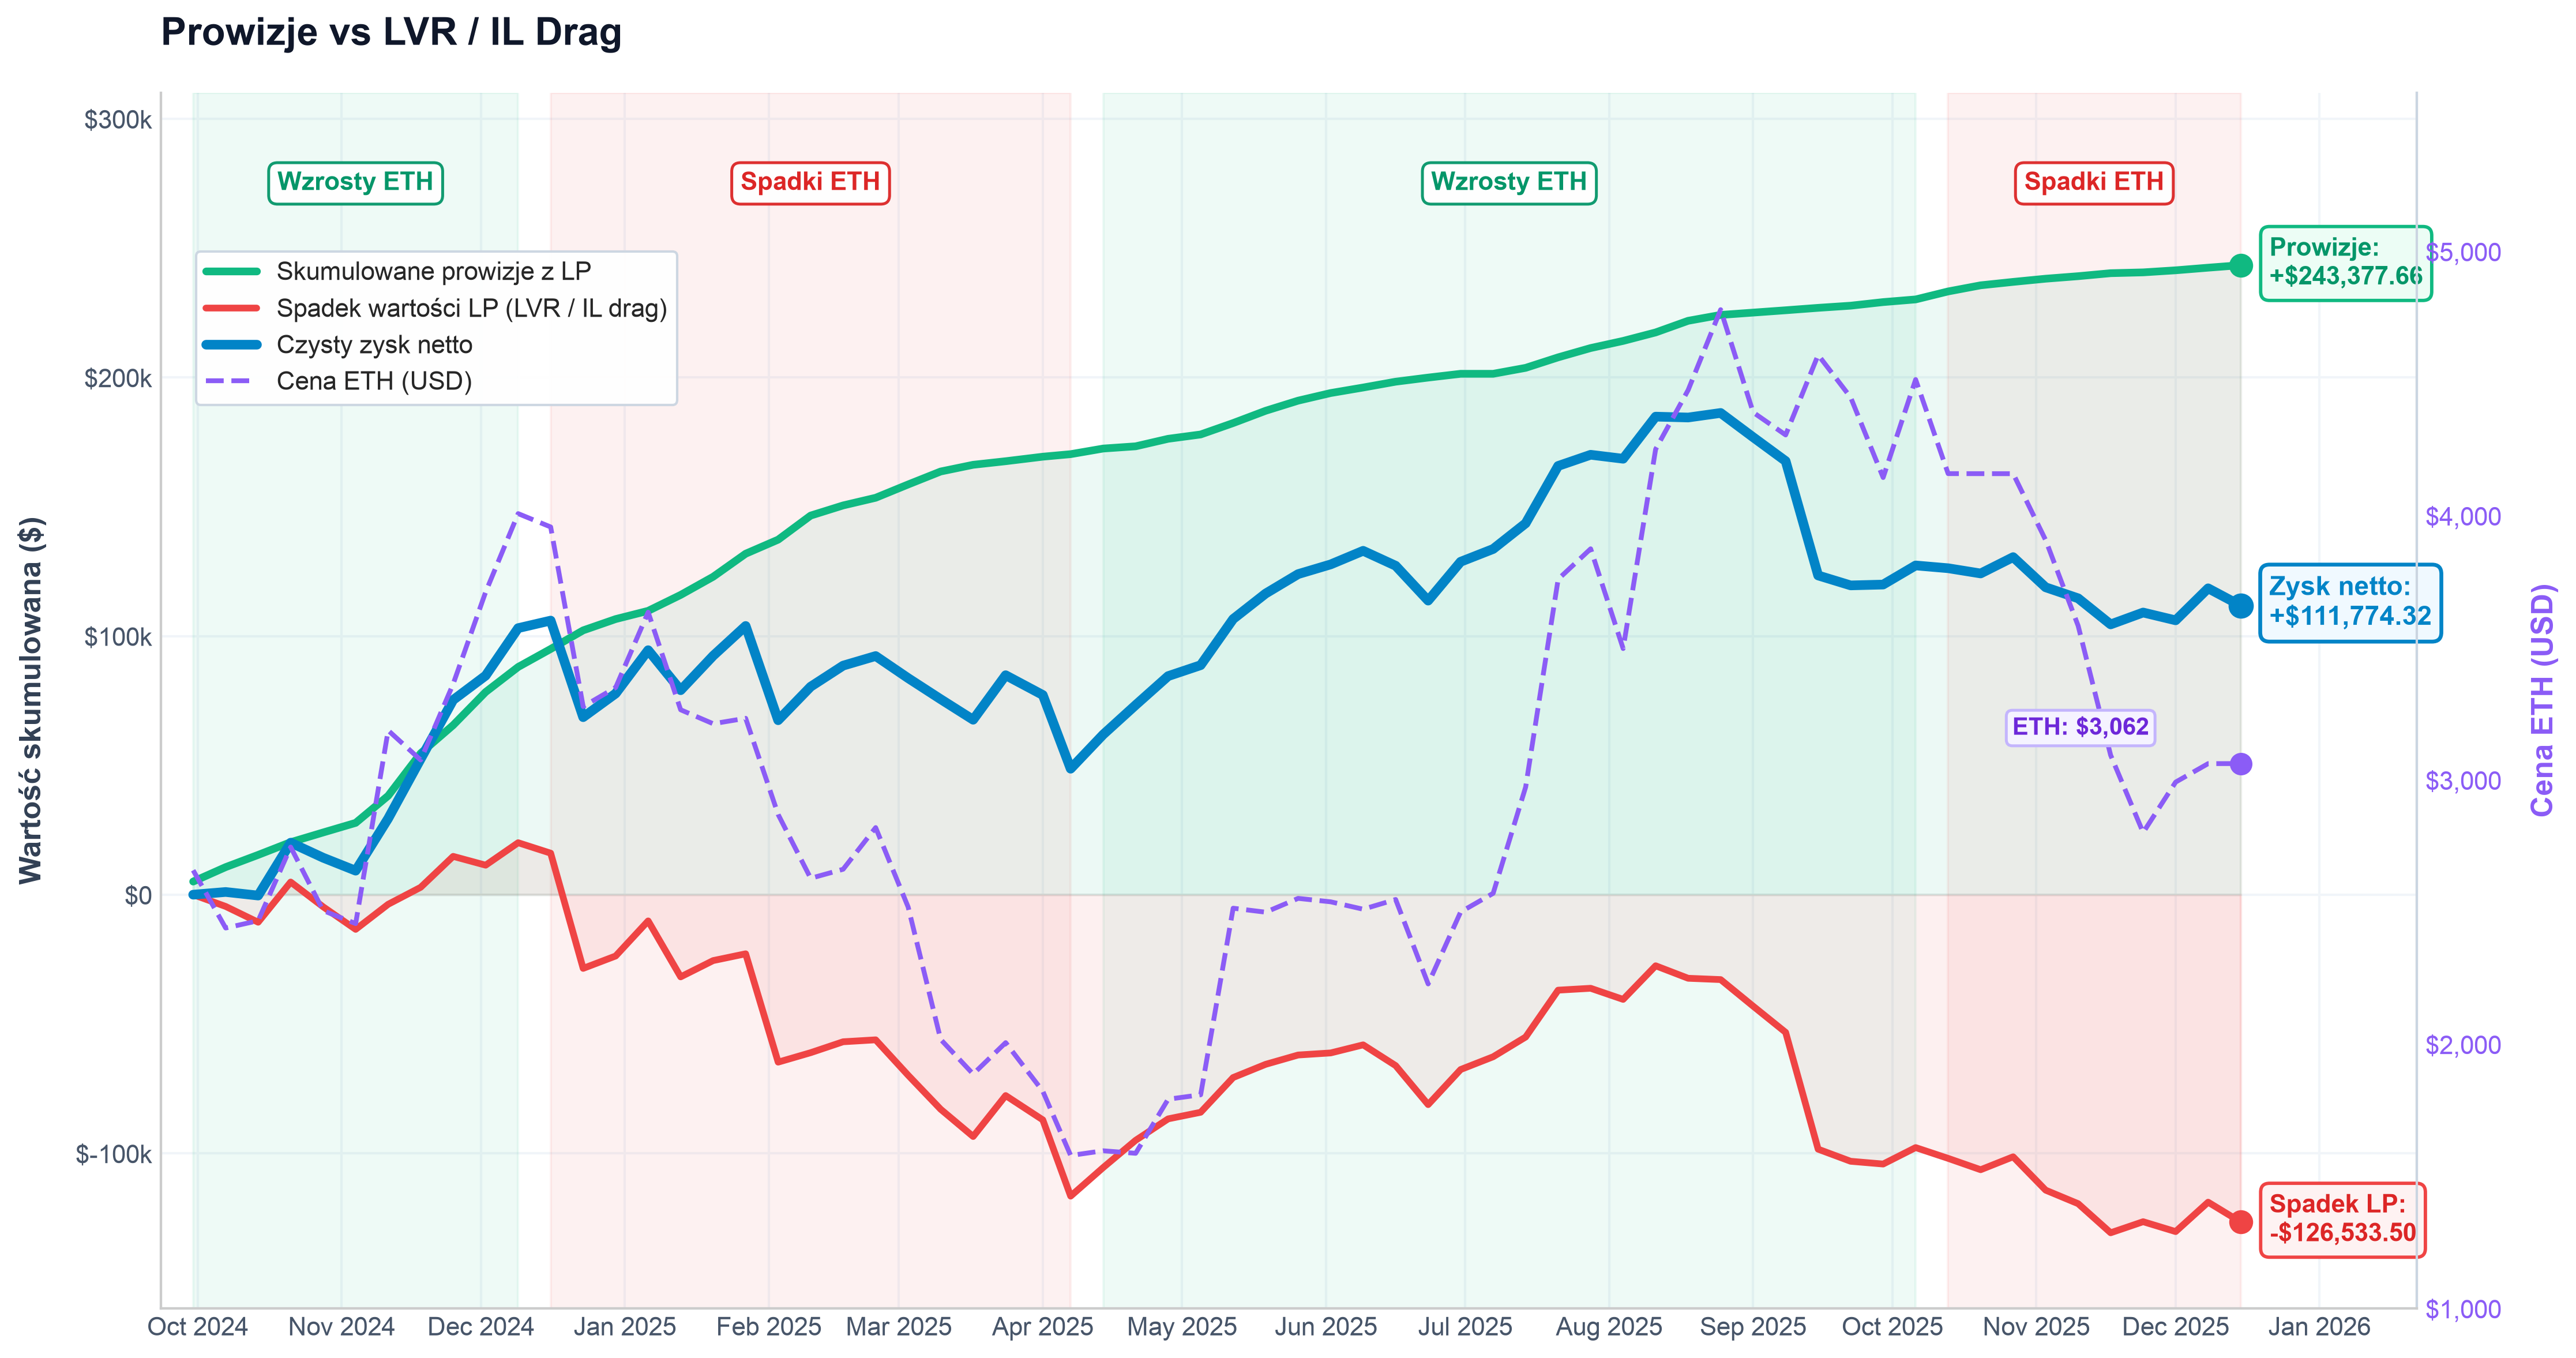
Znajomy ekonomista powiedział mi wtedy, że moja strategia przypomina sprzedawanie opcji albo shortowanie zmienności. Trochę zajęło mi zrozumienie, o co mu chodzi. Chodzi o to, że zakładam, iż koszt ruchu ceny nie przekroczy zysków wygenerowanych z opłat. Zarabiasz prowizje pod warunkiem, że rynek nie porusza się zbyt gwałtownie. Kiedy cena ucieka, arbitrażyści drenują pozycję.
Nie zniechęciło mnie to oczywiście, bo widziałem, ile zysków potrafiła generować ta strategia przed nadejściem bessy.
Tygodniowa zmienność mojego portfela wynosiła aż 7,5%, a w najgorszych pojedynczych tygodniach obsunięcia kapitału sięgały –21% do –23%. Jeden zły tydzień potrafił skasować zyski z dwóch miesięcy.
Zacząłem kombinować z przesuwaniem zakresów, dynamicznym rebalancingiem, zmianą ticków i kierunkowymi zakresami. Nic nie działało idealnie. Stwierdziłem, że jedyne, co muszę zrobić, to wychodzić z pozycji w odpowiednim momencie i przeczekiwać bessę. Okazało się to równie trudne jak przewidywanie przyszłości — czyli dokładnie to, od czego chciałem uciec, wchodząc w LP.
Ciekawe, co w takiej sytuacji robią eksperci od krypto z YouTube’a? Pomyślałem, że czas zasięgnąć rady starszych kolegów (krypto degeneratów).
Lekcja od gościa z garażem wypełnionym lambo
Po jakimś czasie trafiłem na przypadkowy filmik na YT, który tłumaczył, jak zarabiać na LP podczas bessy. Sprawdziłem to oczywiście. Gościu w swoim garażu wypełnionym lambo, mocno gestykulujący rękoma. To było dokładnie to, czego mi trzeba.
Powiedział jednak coś, co zapadło mi w pamięci:
“You lock your ETH in LP and you short your ETH on perps.”
Dziś już wiem, że strategia, którą opisał, to delta-neutral LP.
Perpsy, czyli perpetual futures, to kontrakty finansowe pozwalające obstawiać wzrost albo spadek ceny aktywa bez kupowania lub sprzedawania samego aktywa. Kontrakty te nie mają daty wygaśnięcia, dlatego pozycję można utrzymywać tak długo, jak długo mamy wystarczające zabezpieczenie.
Short na perpie działa więc jak polisa ubezpieczeniowa na ETH znajdujące się w puli. Z tym że jej koszt i poziom ochrony zmieniają się razem z rynkiem.
Zasada jest prosta:
Połowę kapitału wkładasz w pulę LP (ETH/USDC).
Równowartość ekspozycji na ETH zabezpieczasz shortem na kontraktach perpetual futures, np. na Hyperliquid lub GMX.
Spadek ceny ETH nie niszczy portfela, bo zysk z shorta kompensuje spadek wartości w puli.
Ty zbierasz opłaty transakcyjne z Uniswapa, ograniczając ryzyko kierunkowe rynku.
Test podczas spadków
Wdrożyłem tę strategię pod koniec grudnia 2025 roku, gdy ETH kosztowało około 3000 USD.
Wkrótce potem kurs ETH zanurkował do 1 900 USD. Gdybym trzymał samo ETH, byłbym 36% na minusie. Gdybym trzymał czysty LP bez hedga i rebalansował pozycję, realizując IL, straty wynikające z arbitrażu jeszcze bardziej obniżyłyby jej wartość.
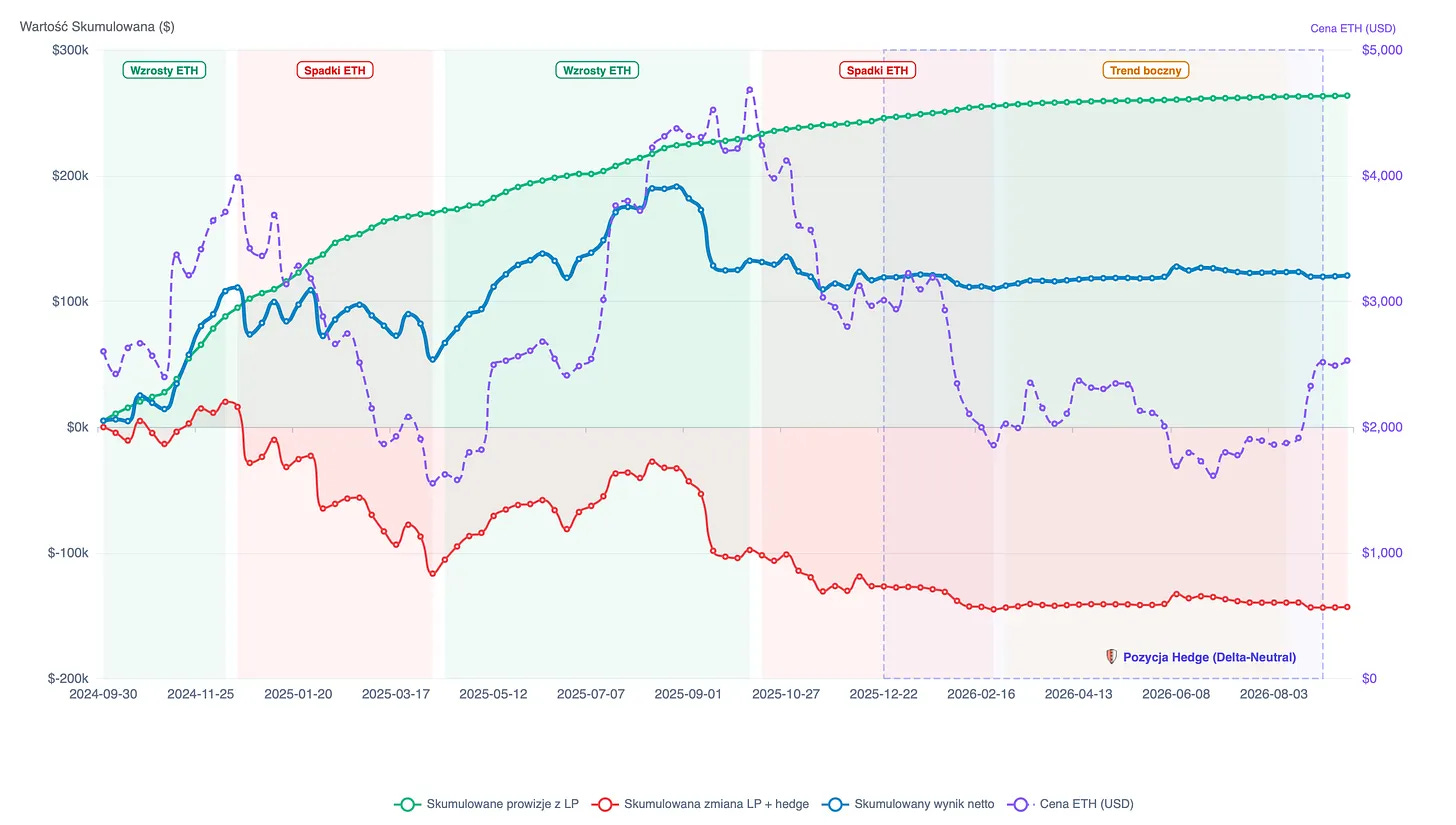
A jak zachowała się strategia delta-neutral? Po sprowadzeniu delty blisko zera i wyrównaniu pozycji, profil ryzyka zmienił się następująco:
5-krotne wygładzenie zmienności: Tygodniowe odchylenie standardowe portfela spadło z 7,48% do 1,50% tygodniowo (spadek o 80%).
Ograniczenie skrajnych obsunięć: Zniknęły tygodnie ze spadkami rzędu –20%. Najgorszy pojedynczy tydzień w zbalansowanym okresie wyniósł –4,88%.
Retencja prowizji w trendzie bocznym: W 6-miesięcznym trendzie bocznym (marzec – sierpień 2026) wskaźnik retencji prowizji wyniósł 112%. Czyli zarobiłem wszystkie opłaty oraz hedge nieznacznie powiększył wynik.
Asymetria zysków do strat: Profit Factor wyniósł około 2,6, czyli na każdy 1 USD strat przypadało około 2,6 USD zysków.
W efekcie strategia wygenerowała +9,3% skumulowanego zwrotu, co w przeliczeniu na rok daje 20,44% rocznej stopy zwrotu, przy znacznie ograniczonej ekspozycji na kierunek ceny Ethereum.
Co dalej
Strategia delta-neutral jest bardzo wymagająca operacyjnie. Kiedy cena przesuwa się w zakresie, zmienia się proporcja ETH i USD. Zmienia się więc również wielkość shorta potrzebna do neutralizacji. „Połowa kapitału do LP i druga połowa do shorta” jest użytecznym modelem, ale w praktyce trudno go utrzymać. Dlatego moim kolejnym krokiem jest pełna automatyzacja i budowa agenta rebalansującego, który w czasie rzeczywistym monitoruje deltę puli i dynamicznie dostosowuje wielkość shorta na perpsach.
W ten oto sposób od prostego “Huraaa, prowizje z LP!” doszedłem do skomplikowanej strategii, która obiecuje większą stabilność, ale kosztem znacznie większej złożoności, a co za tym idzie większego ryzyka operacyjnego.
Strategia jest podatna na błędy i awarie Uniswap i Hyperliquid. Do tego dochodzi ryzyko likwidacji shorta podczas gwałtownych wzrostów ceny ETH, oraz wiele opłat które trzeba uwzgdlędnić przy każdej operacji.
Wnioski
Moim celem było doświadczenie pozycji LP we wszystkich sytuacjach rynkowych, od euforii hossy, przez panikę bessy, aż po trend boczny.
Przeszedłem drogę od lewarowanego spekulanta z iluzją pasywnego dochodu, przez brutalne zderzenie z prawami rynku (LVR), aż po zbudowanie zneutralizowanego rynkowo silnika cash flow, który w warunkach bocznych generuje ponad 20% rocznie.
Czy da się to zrobić jeszcze efektywniej dzięki automatyzacji i lewarowaniu shorta? Właśnie to sprawdzam.
I o tym będę chciał się z Wami dzielić na tym kanale :)
Ciekawy artykuł - dzięki za podzielenie się zdobyta wiedza :)
Pozwolę sobie doprecyzować:
Delta-neutral LP łączy dostarczanie płynności z pozycją, która ogranicza wpływ zmian ceny ETH na portfel.
Perpetual futures, czyli kontrakty bez terminu wygaśnięcia, pozwalają zajmować pozycję na wzrost lub spadek ceny aktywa. Utrzymanie pozycji wymaga odpowiedniego zabezpieczenia. Wiąże się też ze zmiennymi płatnościami fundingowymi.
W praktyce część kapitału trafia do puli ETH/USDC, a część pozostaje jako zabezpieczenie shorta. Wielkość shorta powinna odpowiadać aktualnej ekspozycji puli na ETH.
Taki short może ograniczyć skutki niewielkich zmian ceny ETH, ale nie gwarantuje stałej wartości portfela. Skład puli zmienia się wraz z ceną, dlatego zabezpieczenie wymaga monitorowania i okresowego rebalansowania.
Wynik strategii zależy od tego, czy opłaty uzyskane z puli przewyższą impermanent loss, koszty rebalansowania, transakcji i fundingu. Pozostają również ryzyka likwidacji, stablecoina, smart kontraktów, wyroczni cenowych oraz platformy obsługującej perpy.